Beratung und Vor-Ort-Service • Bahnhofstr. 21-25, 21614 Buxtehude  |  04161 669920  |  info@tpc-vs.de 

Team Pohl & Cholewa
Team Pohl & Cholewa
Elektronikversicherung2026-09-09T16:40:31+02:00

Elektronikversicherung für Ihre gesamte Betriebstechnik

Wenn Technik ausfällt, zählt schnelle Wiederherstellung.

Computer, Kommunikations- und Sicherheitstechnik steuern zentrale Betriebsabläufe. Eine Elektronikversicherung schützt vereinbarte Anlagen und Geräte gegen unvorhergesehene Sachschäden und kann wichtige Folgekosten ergänzend erfassen.

Damit bleiben digitale und technische Arbeitsabläufe nach Schäden schneller beherrschbar.
Team Pohl und Cholewa im Beratungsgespräch
Münchener Verein Versicherungen für Handwerker
Gut abgesichert heißt: Technik reparieren, Abläufe fortsetzen.

Elektronikschutz passend zu Geräten, Daten und Abhängigkeit.

Eine Elektronikversicherung sichert sensible Technik gegen unvorhergesehene Schäden

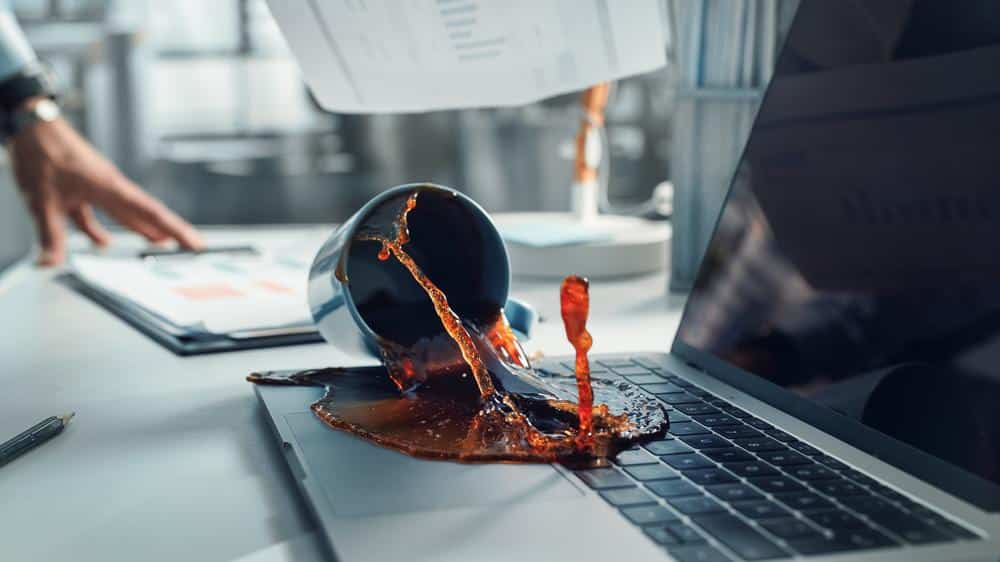
Bedienfehler, Überspannung, Feuchtigkeit oder mutwillige Beschädigung können teure Geräte plötzlich unbrauchbar machen. Neben Reparatur oder Ersatz drohen Datenverlust, Leihgerätekosten und betriebliche Ausfälle. Herkömmlicher Inhaltsschutz erfasst nicht jede innere oder technische Ursache.

Die Elektronikversicherung schließt diese Lücke für vereinbarte Anlagen. team pohl & cholewa erfasst Gerätebestand, Neuwert, mobile Nutzung, Datenabhängigkeit, Ersatzmöglichkeiten und notwendige Erweiterungen für Datenwiederherstellung oder Betriebsunterbrechung.

Ein passender Vertrag berücksichtigt Gerätebestand, mobile Technik, Anlagenstandorte, Datennutzung, Sicherungskonzepte und mögliche Mehrkosten eines technisch bedingten Stillstands.

  • Allgefahrendeckung: Unvorhergesehene Sachschäden sind versichert, sofern sie nicht ausdrücklich ausgeschlossen sind.
  • Zwei Vertragsformen: Beim Münchener Verein stehen Pauschal- und Einzelversicherung zur Auswahl.
  • Breite Technikgruppen: Informationstechnik, Kommunikation, Sicherung, Meldetechnik und Bürotechnik können erfasst werden.
  • Zusatzkosten: Leihgeräte, Provisorien, Eich- und Feuerlöschkosten nennt die Pauschallösung des Münchener Verein als mögliche Leistungen.
  • Erweiterbarer Schutz: Datenwiederherstellung und Betriebsausfall können zusätzlich vereinbart werden.

Haben Sie Fragen zu Elektronikversicherung?

Sie haben Fragen oder wollen mehr über unsere Versicherungen erfahren? Nehmen Sie Kontakt zu uns auf! Bei uns finden Sie stets einen persönlichen Ansprechpartner, welcher sich Zeit für Sie nimmt.

Was ist eine Elektronikversicherung?

Eine Elektronikversicherung ist eine technische Sachversicherung für elektronische Anlagen und Geräte. Sie leistet bei unvorhergesehen eintretenden Sachschäden, wenn die Ursache nach den Bedingungen nicht ausgeschlossen ist. Dazu können Bedienungsfehler, Ungeschicklichkeit, Vorsatz Dritter, Kurzschluss, Überspannung, Brand, Wasser oder Feuchtigkeit gehören. Der Schutz geht damit über eine reine Gefahrenliste hinaus. Verschleiß, Alterung oder vorsätzliche Beschädigung durch Versicherungsnehmer beziehungsweise Mitarbeiter sind regelmäßig ausgeschlossen.

Sie ergänzt klassische Sachdeckungen dort, wo elektronische Risiken besondere Lösungen benötigen.

Für wen ist eine Elektronikversicherung geeignet?

Sie eignet sich für Betriebe, deren Abläufe von elektronischer Technik abhängen: Büros, Praxen, Handel, Handwerk, Produktion, Gastronomie oder Dienstleister. Relevante Geräte reichen von Servern, Telefonanlagen und Kassen bis zu Mess-, Sicherheits- und Meldetechnik. Besonders wichtig ist die Police, wenn kurzfristig kein Ersatzgerät verfügbar ist oder Daten und Software betriebsnotwendig sind. Gerätewert allein genügt deshalb nicht; Ausfallfolgen, Mobilität, Wartung und Backup-Konzept gehören in die Bedarfsermittlung.

Auch hohe Reparaturkosten oder schwer beschaffbare Ersatzteile sprechen für eine Prüfung.

Welche Geräte und Schäden sind versichert?

Beim Münchener Verein können Informations-, Kommunikations-, Sicherungs-, Melde- und Bürotechnik versichert werden. Die Elektronik-Pauschalversicherung nennt außerdem Kosten für Leihgeräte, Provisorien, Kühlmittel, Eichung, Feuerlöschung und Ersatzgeräte sowie Vorsorgeversicherung und Regressverzicht. Alternativ kann einzelne Technik versichert werden. Entschädigt wird der entstandene Sachschaden höchstens bis zur vereinbarten Versicherungssumme. Ob mobile Geräte, Datenträger, Software oder Mehrkosten erfasst sind, hängt vom konkreten Vertrag und seinen Erweiterungen ab.

Vor Abschluss sind versicherte Sachen, Entschädigungsbasis, Selbstbeteiligung, Datenbausteine und Ausschlüsse für Verschleiß oder bekannte Mängel abzugleichen. Kritische Systeme verdienen besondere Priorität.

Pauschal- oder Einzelversicherung richtig auswählen

Eine Pauschalversicherung erfasst definierte Technikgruppen am Versicherungsort und kann Veränderungen im Gerätebestand einfacher auffangen. Sie eignet sich häufig bei vielen regelmäßig wechselnden Geräten. Eine Einzelversicherung führt bestimmte Anlagen mit ihren Werten auf und kann für besonders teure oder klar abgrenzbare Technik passend sein. In beiden Fällen müssen Versicherungssumme, Neuanschaffungen, mobile Geräte und Außenstandorte aktuell bleiben. Wichtig ist außerdem, Sachschaden, Datenwiederherstellung und Ertragsausfall als getrennte Leistungsbereiche zu betrachten.

Ein aktuelles Geräteverzeichnis erleichtert Vertragskontrolle und Schadenmeldung erheblich.
Ihre Fragen zur Elektronikversicherung – unsere Antworten

Ist die Elektronikversicherung eine Pflichtversicherung?2026-08-21T19:13:45+02:00

Nein. Für Unternehmen besteht grundsätzlich keine allgemeine Pflicht zum Abschluss. Sie kann dennoch wirtschaftlich wichtig sein, wenn Technik hohe Werte hat oder zentrale Abläufe steuert. Ob vorhandene Inhaltsversicherungen ausreichen, hängt von deren Gefahren und Ausschlüssen ab.

Zahlt die Versicherung bei Bedienungsfehlern?2026-08-21T19:13:45+02:00

Ja. Bedienungsfehler und Ungeschicklichkeit können als Ursachen unvorhergesehener Sachschäden versichert sein. Voraussetzung ist, dass kein Ausschluss greift und ein tatsächlicher Sachschaden entstanden ist. Reine Fehlbedienung ohne Beschädigung oder vorsätzliches Handeln des Versicherungsnehmers ist davon abzugrenzen.

Sind Kurzschluss und Überspannung versichert?2026-08-21T19:13:45+02:00

Kurzschluss und Überspannung können als Schadenursachen versichert sein. Ob alle Folgeschäden, Bauteile und Ursachen erfasst sind, ergibt sich aus den Bedingungen. Auch die Abgrenzung zu Blitzschlag und dem Schutz der Inhaltsversicherung sollte geprüft werden.

Wird bei Totalschaden ein neues Gerät bezahlt?2026-08-21T19:13:45+02:00

Die Entschädigung richtet sich nach Reparaturmöglichkeit, versichertem Wert, Alter, Vertragsregelung und Versicherungssumme. Vorrangig wird die Reparatur bezahlt; ist sie nicht möglich, kann eine Erstattung erfolgen. Ein pauschaler Anspruch auf jedes beliebige Neugerät besteht nicht.

Sind Daten automatisch mitversichert?2026-08-21T19:13:45+02:00

Nein. Ein beschädigter Datenträger und die Wiederherstellung von Daten sind unterschiedliche Positionen. Die Datenwiederherstellung kann als Erweiterung vereinbart werden. Backup-Intervalle, Wiederherstellungskosten, Softwarelizenzen und Ausschlüsse sollten ausdrücklich geprüft und betrieblich dokumentiert werden.

Deckt die Police einen Betriebsstillstand?2026-08-21T19:13:45+02:00

Nur wenn eine passende Ertragsausfall- oder Betriebsunterbrechungserweiterung vereinbart wurde. Die reine Elektronikversicherung ersetzt vorrangig den Sachschaden an Geräten. Fortlaufende Kosten und entgangener Gewinn während des Ausfalls sind ein eigener Deckungsbereich. Dafür ist eine gesonderte Vereinbarung nötig.

Sind geleaste Geräte versicherbar?2026-08-21T19:13:45+02:00

Grundsätzlich können auch geleaste oder finanzierte Geräte erfasst werden, wenn Eigentumsverhältnisse und Versicherungsinteresse korrekt angegeben sind. Leasingverträge können eigene Versicherungsanforderungen enthalten. Entschädigung, Restforderung und Reparaturfreigabe sollten mit Leasinggeber und Versicherer abgestimmt werden.

Wie wird die Versicherungssumme berechnet?2026-08-21T19:13:45+02:00

Erfasst werden alle zu versichernden elektronischen Anlagen und Geräte mit dem maßgeblichen Versicherungswert. Neuanschaffungen, Zubehör, Installationskosten und Preisänderungen gehören in die Bewertung. Bei Pauschaldeckung sind außerdem Definition und Vorsorgebetrag wichtig, damit kein Bestand übersehen wird.

Was ist bei mobilen Geräten wichtig?2026-08-21T19:13:45+02:00

Laptops, Messgeräte oder mobile Kommunikationsgeräte können außerhalb des Betriebs anderen Risiken ausgesetzt sein. Außenversicherung, Fahrzeuglagerung, Diebstahlvoraussetzungen, weltweiter Einsatz und Selbstbeteiligung müssen ausdrücklich geprüft werden. Eine Standortdeckung allein reicht für mobile Nutzung nicht immer aus.

Wie lässt sich das Risiko zusätzlich reduzieren?2026-08-21T19:13:45+02:00

Regelmäßige Wartung, Überspannungsschutz, Zutrittskontrollen, Klimatisierung, redundante Systeme und getrennte Backups senken Schadenwahrscheinlichkeit und Ausfallzeit. team pohl & cholewa verbindet die technische Bestandsaufnahme mit Versicherungssumme, Erweiterungen und betrieblichen Notfallplänen. Verantwortlichkeiten sollten schriftlich festgelegt sein.

Go to Top