Beratung und Vor-Ort-Service • Bahnhofstr. 21-25, 21614 Buxtehude  |  04161 669920  |  info@tpc-vs.de 

Team Pohl & Cholewa
Team Pohl & Cholewa
Glasversicherung2026-09-09T16:41:41+02:00

Glasversicherung für Gewerbe und Handwerksbetriebe

Ein Bruch soll Ihren Betrieb nicht ausbremsen.

Schaufenster, Vitrinen, Glastüren oder Lichtkuppeln sind teuer zu ersetzen und oft betriebsnotwendig. Eine gewerbliche Glasversicherung übernimmt bei versichertem Bruch die vereinbarten Reparatur- und Folgekosten.

Das schützt Erscheinungsbild, Sicherheit und Betriebsablauf zugleich.
Team Pohl und Cholewa im Beratungsgespräch
Münchener Verein Versicherungen für Handwerker
Gut abgesichert heißt: Scherben beseitigen, Geschäft fortführen.

Glasschutz passend zu Flächen, Nutzung und Ausstattung.

Eine Glasversicherung schützt Gebäude- und Mobiliarverglasung Ihres Betriebs

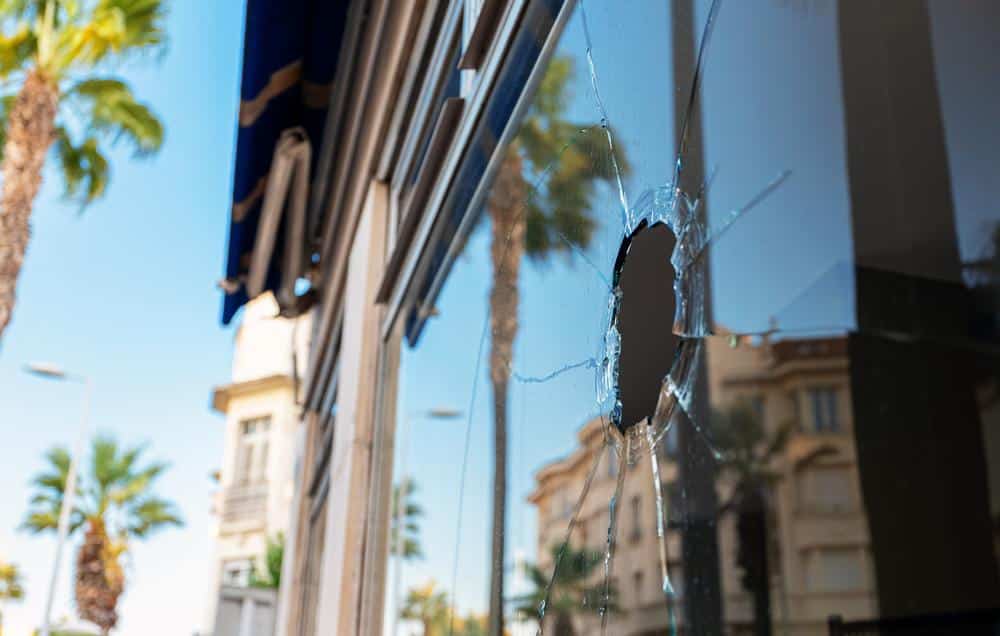
Vandalismus, Sturm oder ein Missgeschick können Schaufenster, Vitrinen und Sonderverglasungen zerstören. Neben der Scheibe entstehen Kosten für Notverschalung, Gerüst, Kran, Beschriftung oder beschädigte Dekoration. Inhalts- und Gebäudeversicherungen enthalten Glasbruch nicht immer automatisch.

Die Glasversicherung wird nach Art, Größe und Nutzung der Flächen gestaltet. team pohl & cholewa prüft Innen- und Außenverglasung, Werbeanlagen, künstlerische Bearbeitung, Sonderkosten sowie Zuständigkeiten zwischen Mieter und Eigentümer.

Eine passende Absicherung erfasst Glasarten, Flächen, Standorte, Beschriftungen, besondere Einbauten und notwendige Folgekosten statt nur den reinen Scheibenwert.

  • Innen und außen: Gebäude- und Mobiliarverglasung des Betriebs kann gemeinsam abgesichert werden.
  • Bis zehn Quadratmeter: Die Pauschallösung kann Scheiben bis zu dieser Größe absichern.
  • Ersatz zum Neuwert: Die zerstörte Scheibe wird bedingungsgemäß in gleicher Art und Güte ersetzt.
  • Notmaßnahmen: Notverglasung oder Notverschalung gehören zu den aufgeführten Kostenpositionen.
  • Mehr als die Scheibe: Rahmen, Beschläge, Mauerwerk, Waren und Dekoration können betroffen und mitversichert sein.

Haben Sie Fragen zu Glasversicherung?

Sie haben Fragen oder wollen mehr über unsere Versicherungen erfahren? Nehmen Sie Kontakt zu uns auf! Bei uns finden Sie stets einen persönlichen Ansprechpartner, welcher sich Zeit für Sie nimmt.

Was ist eine gewerbliche Glasversicherung?

Eine gewerbliche Glasversicherung ist eine Sachversicherung gegen Bruchschäden an vereinbarten Verglasungen. Sie kann Gebäude-, Außen- und Mobiliarverglasung erfassen, etwa Fenster, Glastüren, Trennwände, Spiegel, Vitrinen oder Lichtkuppeln. Im Schadenfall wird üblicherweise Naturalersatz beziehungsweise Ersatz in gleicher Art und Güte geleistet. Zusätzlich können notwendige Arbeiten und Kosten versichert sein. Kratzer, Absplitterungen ohne vollständigen Bruch oder bereits mangelhafte Scheiben sind nicht automatisch gedeckt.

Sie ist besonders bei großen oder individuell gefertigten Glasflächen wirtschaftlich relevant.

Für wen ist eine Glasversicherung geeignet?

Der Schutz ist besonders für Einzelhandel, Gastronomie, Praxen, Büros, Werkstätten und Betriebe mit großen Schaufenstern, Vitrinen, Werbeanlagen, Sonnenkollektoren oder aufwendiger Innenverglasung relevant. Sowohl Eigentümer als auch Mieter können für Glasflächen verantwortlich sein. Mietvertrag und Eigentumsverhältnisse entscheiden, wer welches Glas versichern sollte. Wichtig sind Anzahl, Maße, besondere Bearbeitungen, Gebäudeverglasung, Mobiliarverglasung und die Frage, ob Scheiben größer als die pauschal erfasste Fläche vorhanden sind.

Auch Mieter sollten vertragliche Pflichten für Gebäudeglas und Innenverglasung genau kennen.

Welche Leistungen bietet die Glasversicherung?

Versichert werden können der Ersatz der Scheibe in gleicher Art und Güte, Notverglasung oder Notverschalung sowie notwendige Arbeiten an Umrahmungen, Beschlägen, Mauerwerk, Schutz- und Alarmanlagen. Ebenfalls aufgeführt sind Werbeanlagen, das Entfernen hindernder Schutzgitter, Schäden an ausgestellten Waren oder Dekoration, Wiederherstellung von Anstrichen, Schriften, Folien und Verzierungen, Entsorgung sowie erforderliche Kräne oder Gerüste. Künstlerisch bearbeitete Scheiben, Platten und Spiegel sind nach den Produktangaben bedingungsabhängig erfassbar.

Vor Vertragsbeginn sind versicherte Glasarten, Folgekosten, Werbeanlagen, Selbstbeteiligungen und Ausschlüsse für Oberflächen oder undichte Isolierverglasung abzugleichen.

Welche Glasflächen sollten vollständig erfasst werden?

Erstellen Sie vor Abschluss eine Liste aller Gebäude- und Mobiliarverglasungen. Dazu gehören Fenster, Türen, Schaufenster, Glasdächer, Lichtkuppeln, Innenwände, Vitrinen, Spiegel, Theken, Beschilderung und gegebenenfalls Solar- oder Werbeanlagen. Maße und Sonderbearbeitungen sind wichtig, weil pauschale Grenzen überschritten werden können. Prüfen Sie außerdem, wer laut Mietvertrag für den Ersatz zuständig ist. Folgekosten für Gerüst, Kran, Folierung oder vorübergehende Sicherung können den reinen Glaspreis deutlich übersteigen.

Fotos und Maßangaben erleichtern eine realistische Bewertung außergewöhnlicher Glasflächen.
Ihre Fragen zur Glasversicherung – unsere Antworten

Ist Glasbruch in der Inhaltsversicherung enthalten?2026-08-21T19:13:45+02:00

Nicht automatisch. Eine Glasversicherung kann die Geschäftsinhalt- und Geschäftsgebäudeversicherung sinnvoll ergänzen. Ob ein Altvertrag einzelne Glasgefahren enthält, muss geprüft werden. Eine eigenständige Glasdeckung bietet regelmäßig breiteren Bruchschutz und besondere Kostenpositionen.

Welche Scheibengrößen sind versichert?2026-08-21T19:13:45+02:00

Versicherbar sind Gebäude- und Mobiliarverglasungen bis zu einer Scheibengröße von zehn Quadratmetern. Größere Flächen sollten ausdrücklich angegeben und individuell vereinbart werden. Auch Form, Material, Mehrfachverglasung und Sonderanfertigungen beeinflussen die Risikobewertung.

Sind Schaufensterbeschriftungen mitversichert?2026-08-21T19:13:45+02:00

Versichert werden können Kosten für die Erneuerung von Anstrichen, Malereien, Schriften, Verzierungen, Folien oder Lichterfilterlacken auf versicherten Verglasungen erfasst sein. Ob und bis zu welcher Grenze geleistet wird, ergibt sich aus dem konkreten Vertrag.

Zahlt die Versicherung bei Vandalismus?2026-08-21T19:13:45+02:00

Ein durch Vandalismus verursachter Glasbruch kann versichert sein, sofern die Scheibe zum versicherten Umfang gehört und kein Ausschluss greift. Der Schaden sollte fotografiert und bei vorsätzlicher Fremdeinwirkung polizeilich angezeigt werden. Graffiti ohne Glasbruch ist ein anderer Schaden.

Sind Kratzer oder blinde Scheiben versichert?2026-08-21T19:13:45+02:00

In der Regel setzt die Glasversicherung einen Bruch voraus. Oberflächenbeschädigungen, Kratzer, Undichtigkeiten oder altersbedingtes Erblinden von Isolierglas sind nicht automatisch versichert. Der genaue Bruchbegriff und mögliche Erweiterungen stehen in den Versicherungsbedingungen. Verschleiß bleibt grundsätzlich ausgeschlossen.

Wer versichert Glas in gemieteten Geschäftsräumen?2026-08-21T19:13:45+02:00

Das richtet sich nach Mietvertrag und Verantwortungsbereich. Auch Mieter können zum Ersatz verpflichtet sein und benötigen dann eigenen Schutz. Vor Abschluss sollten Gebäudeverglasung, vom Mieter eingebaute Trennwände, Vitrinen und Werbeanlagen eindeutig zugeordnet werden.

Sind Waren in einer zerstörten Vitrine gedeckt?2026-08-21T19:13:45+02:00

Schäden an ausgestellten Waren oder Dekoration in Schaufenstern und Vitrinen können bedingungsabhängig mitversichert und begrenzt sein. Für Diebstahl, Beschädigung ohne Glasbruch oder besonders wertvolle Waren können andere Deckungen nötig sein.

Deckt die Police Sonnenkollektoren?2026-08-21T19:13:45+02:00

Sonnenkollektoren können versicherbar sein, doch Art und Einbau entscheiden über die Zuordnung. Photovoltaikmodule, Solarthermie und deren technische Schäden sind nicht gleichzusetzen. Anlagen sollten mit Wert und Nutzung ausdrücklich angegeben werden.

Was ist nach einem Glasbruch zu tun?2026-08-21T19:13:45+02:00

Sichern Sie den Bereich, vermeiden Sie weitere Schäden und dokumentieren Sie Scheibe, Ursache und Folgeschäden. Bei Einbruch oder Vandalismus ist eine Polizeimeldung wichtig. Notverglasung und Entsorgung sollten belegt, größere Maßnahmen möglichst mit dem Versicherer abgestimmt werden.

Wie wird der Beitrag bestimmt?2026-08-21T19:13:45+02:00

Relevant sind Art, Anzahl und Größe der Glasflächen, Nutzung des Betriebs, Sonderverglasungen, Werbeanlagen, Schadenverlauf und vereinbarte Kostenpositionen. team pohl & cholewa erfasst die tatsächlichen Flächen und prüft, ob pauschaler Schutz oder besondere Vereinbarungen erforderlich sind.

Go to Top