
Beratung und Vor-Ort-Service • Bahnhofstr. 21-25, 21614 Buxtehude  |  04161 669920  |  info@tpc-vs.de 

Team Pohl & Cholewa
Team Pohl & Cholewa
Geschäftsgebäude-Versicherung2026-09-09T16:41:13+02:00

Geschäftsgebäude-Versicherung für Ihre Firmenimmobilie

Ihr Gebäude trägt den Betrieb jeden Tag.

Ein Firmengebäude bindet erhebliches Kapital und ist Grundlage für Produktion, Lagerung oder Kundenbetrieb. Eine Geschäftsgebäudeversicherung schützt die Immobilie und fest verbundene Bestandteile gegen vereinbarte Gefahren.

So bleibt der Immobilienwert nach einem Sachschaden besser geschützt.
Team Pohl und Cholewa im Beratungsgespräch
Münchener Verein Versicherungen für Handwerker
Gut abgesichert heißt: Substanz erhalten, Zukunft sichern.

Gebäudeschutz passend zu Wert, Nutzung und Standort.

Eine Geschäftsgebäudeversicherung schützt langfristig Ihr betriebliches Immobilienvermögen

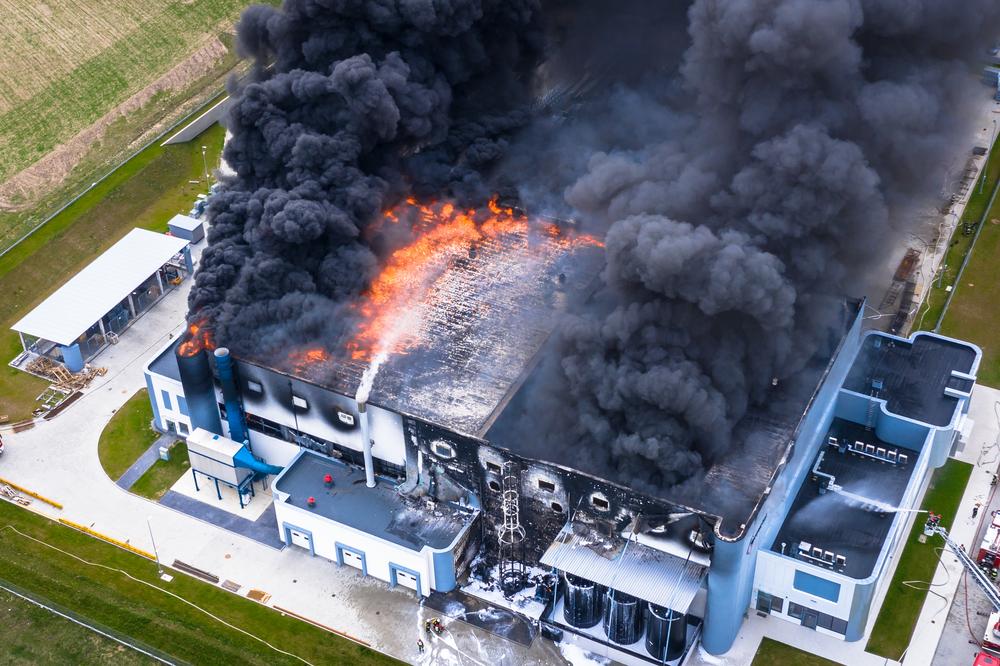
Brand, Rohrbruch, Sturm oder Überschwemmung können ein Betriebsgebäude schwer beschädigen. Neben Reparatur oder Wiederaufbau entstehen Aufräumungs-, Schutz- und Mehrkosten; Mieteinnahmen können ausfallen. Eine falsche Wertermittlung gefährdet den vollständigen Ersatz.

Versichert werden Gebäude und vereinbarte Grundstücksbestandteile, nicht automatisch das bewegliche Inventar. team pohl & cholewa prüft Gebäudewert, Bauart, Nutzung, Lage, Modernisierungen, Elementargefahren, Mietausfall und die Abstimmung mit Inhalts- und Unterbrechungsversicherung.

Eine belastbare Absicherung erfasst Bauart, Nutzung, Flächen, technische Anlagen, Mietverhältnisse, Nebengebäude und standortbezogene Gefahren ohne pauschale Annahmen.

  • Vom Keller bis zum Dach: Das gesamte Firmengebäude und fest verbundene Bestandteile sind erfassbar.
  • Mietausfall bis 24 Monate: Mietausfall kann abhängig vom Tarif bis zu 24 Monate abgesichert werden.
  • Erweiterbare Gefahren: Elementar, Extended Coverage und unbenannte Gefahren können vereinbart werden.
  • Wichtige Nebenkosten: Aufräumung, Abbruch, Schutz und preisbedingte Mehrkosten können eingeschlossen sein.
  • Gleitender Neuwert: Automatische Baupreisanpassung kann das Risiko einer Unterversicherung reduzieren.

Haben Sie Fragen zu Geschäftsgebäude-Versicherung?

Sie haben Fragen oder wollen mehr über unsere Versicherungen erfahren? Nehmen Sie Kontakt zu uns auf! Bei uns finden Sie stets einen persönlichen Ansprechpartner, welcher sich Zeit für Sie nimmt.

Was ist eine Geschäftsgebäude-Versicherung?

Eine Geschäftsgebäude-Versicherung schützt gewerblich genutzte Immobilien gegen vertraglich vereinbarte Sachgefahren. Versichert sind das Gebäude sowie fest verbundene und technische Bestandteile, etwa Heizungs- oder Klimaanlagen. Je nach Vertrag gehören auch Garagen, Terrassen, Parkplätze oder Carports dazu. Bei einem versicherten Schaden werden Reparatur- oder Wiederaufbaukosten und vereinbarte Nebenkosten ersetzt. Bewegliche Betriebseinrichtung, Waren und Vorräte gehören dagegen in die Geschäftsinhaltsversicherung.

Versichert wird das Gebäude, nicht der bewegliche Geschäftsinhalt des Betriebs. Diese Trennung verhindert Deckungslücken.

Für wen ist eine gewerbliche Gebäudeversicherung geeignet?

Der Schutz richtet sich vor allem an Unternehmen, die Eigentümer von Werkstätten, Büros, Praxen, Produktionshallen, Lagern, Verkaufsräumen, Hotels oder Restaurants sind. Auch vermietete gewerbliche Gebäude benötigen ein passendes Konzept. Wichtig sind Nutzungsart, Bauweise, Flächen, technische Anlagen, Leerstände, Denkmalschutz, Vorschäden und Naturgefahren am Standort. Mieter benötigen regelmäßig keine Gebäudeversicherung für die fremde Immobilie, wohl aber Schutz für eigenes Inventar und gegebenenfalls Einbauten.

Auch Finanzierungen, Leerstand oder gemischte Nutzung verändern den konkreten Beratungsbedarf.

Welche Gefahren deckt die Geschäftsgebäude-Versicherung?

Das Produkt des Münchener Verein kann Schäden durch Feuer, Leitungswasser, Sturm und Hagel absichern. Je nach Vereinbarung kommen Elementargefahren, Extended Coverage und unbenannte Gefahren hinzu. Das Produkt umfasst außerdem Diebstahl von Gebäudebestandteilen, Überspannung durch Blitz, bestimmte Rohrbruchschäden, Aufräumungs- und Abbruchkosten, Bewegungs- und Schutzkosten, Mehrkosten infolge Preissteigerungen oder energetischer Maßnahmen sowie Schadensuchkosten. Umfang, Sublimits und Ausschlüsse richten sich nach dem gewählten Versicherungsschutz.

Im Angebot sind Versicherungssumme, gleitender Neuwert, Aufräumkosten, Mietausfall und mögliche Selbstbeteiligungen nachvollziehbar aufeinander abzustimmen. Standortdaten müssen dafür vollständig sein.

Wie wird der Wert eines Firmengebäudes abgesichert?

Entscheidend ist nicht der Kaufpreis, sondern der versicherte Wiederherstellungswert in gleicher Art und Güte. Baukosten, Flächen, Ausstattung, Nebengebäude und technische Bestandteile müssen vollständig erfasst sein. Eine gleitende Neuwertversicherung passt den Wert an die Baupreisentwicklung an und kann Unterversicherung vermeiden, sofern Ausgangswert und Angaben korrekt sind. Umbauten, Erweiterungen und Nutzungsänderungen sollten gemeldet werden. Bei vermieteten Objekten ist zusätzlich die benötigte Dauer des Mietausfalls zu prüfen.

Bauliche Änderungen und neue technische Anlagen sollten zeitnah in den Vertrag einfließen.

Ihre Fragen zur Geschäftsgebäude-Versicherung – unsere Antworten

Sind Garagen und Parkplätze eingeschlossen?2026-08-21T19:13:45+02:00

Je nach Tarif können Grundstücksbestandteile wie Garagen, Parkplätze, Terrassen oder Carports mitversichert sein. Ob sie beitragsfrei, pauschal oder mit eigenem Wert erfasst werden, ergibt sich aus dem Angebot. Außenanlagen, Einfriedungen und Ladeinfrastruktur sollten gesondert angesprochen werden.

Was ist bei einem Totalschaden versichert?2026-08-21T19:13:45+02:00

Bei vollständiger Zerstörung können die Kosten für den Wiederaufbau in gleicher Art und Güte übernommen werden, soweit die vertraglichen Voraussetzungen erfüllt sind. Versicherungssumme, Wertermittlung, behördliche Auflagen und tatsächliche Wiederherstellung können die Entschädigung beeinflussen.

Ist Hochwasser automatisch mitversichert?2026-08-21T19:13:45+02:00

Nein. Überschwemmung und weitere Naturgefahren benötigen regelmäßig einen Elementarbaustein. Dazu können Erdbeben, Erdrutsch, Erdsenkung, Schneedruck, Lawinen und Rückstau gehören. Standort, Gefährdungsklasse, Selbstbeteiligung und technische Schutzmaßnahmen beeinflussen Annahme und Beitrag. Eine Deckungszusage ist standortabhängig.

Was bedeutet Mietausfall bis 24 Monate?2026-08-21T19:13:45+02:00

Ein Mietausfall von bis zu 24 Monaten kann mitversichert sein. Die Leistung setzt einen versicherten Gebäudeschaden und die vertraglichen Voraussetzungen voraus. Höhe, Beginn, eingesparte Kosten und Abgrenzung zu gewerblichen beziehungsweise selbst genutzten Flächen müssen geprüft werden.

Sind Photovoltaikanlagen automatisch versichert?2026-08-21T19:13:45+02:00

Nicht pauschal für jedes Geschäftsgebäude. Fest installierte Anlagen können Gebäudebestandteil sein oder einen eigenen Technikschutz benötigen. Ertragsausfall, innere Betriebsschäden, Speicher und Ladeeinrichtungen sind gesonderte Themen. Anlage, Wert, Leistung und Nutzung sollten ausdrücklich in den Vertrag aufgenommen werden.

Was sind unbenannte Gefahren?2026-08-21T19:13:45+02:00

Unbenannte Gefahren erweitern den Schutz auf unvorhergesehen eintretende Sachschäden, sofern kein Ausschluss greift. Der Baustein ist keine uneingeschränkte Allgefahrengarantie. Verschleiß, Vorsatz, bekannte Mängel und weitere bedingungsgemäße Ausschlüsse bleiben regelmäßig außerhalb der Deckung.

Gehört das Inventar zur Gebäudeversicherung?2026-08-21T19:13:45+02:00

Nein. Bewegliche Maschinen, Möbel, Waren und Vorräte gehören in die Geschäftsinhaltsversicherung. Die Gebäudeversicherung betrifft die Immobilie und fest verbundene Bestandteile. Bei Einbauten kann die Zuordnung schwierig sein; Eigentum, feste Verbindung und vertragliche Definition entscheiden.

Welche Angaben beeinflussen den Beitrag?2026-08-21T19:13:45+02:00

Wichtige Faktoren sind Gebäudewert, Bauart, Dach, Nutzung, Standort, Vorschäden, versicherte Gefahren, Selbstbeteiligung und Schutzmaßnahmen. Leerstand, besondere Brandlasten oder mehrere Gewerbearten können relevant sein. Unvollständige Angaben gefährden eine korrekte Risikobewertung. Auch bauliche Veränderungen müssen gemeldet werden.

Wann ist eine Neubewertung notwendig?2026-08-21T19:13:45+02:00

Nach Anbau, Modernisierung, neuer Haustechnik, Nutzungsänderung, größerer Preissteigerung oder Zukauf weiterer Gebäudeteile sollte der Wert überprüft werden. team pohl & cholewa gleicht aktuelle Gebäudedaten mit Versicherungsschein und Anpassungsklauseln ab, bevor eine Unterversicherung entsteht.

Welche Gebäude können versichert werden?2026-08-21T19:13:44+02:00

Gewerblich genutzte Werkstätten, Büro- und Geschäftsgebäude, Praxen, Produktionshallen, Lager, Verkaufsräume, Hotels oder Restaurants können grundsätzlich versichert werden. Ausschlaggebend sind Eigentum, Nutzung, Bauart und Risikoannahme. Mehrere Gebäude auf einem Grundstück müssen vollständig und eindeutig im Vertrag erfasst sein.

Go to Top

