Elektronikversicherung für Ihre gesamte Betriebstechnik
Wenn Technik ausfällt, zählt schnelle Wiederherstellung.
Computer, Kommunikations- und Sicherheitstechnik steuern zentrale Betriebsabläufe. Eine Elektronikversicherung schützt vereinbarte Anlagen und Geräte gegen unvorhergesehene Sachschäden und kann wichtige Folgekosten ergänzend erfassen.
Damit bleiben digitale und technische Arbeitsabläufe nach Schäden schneller beherrschbar.
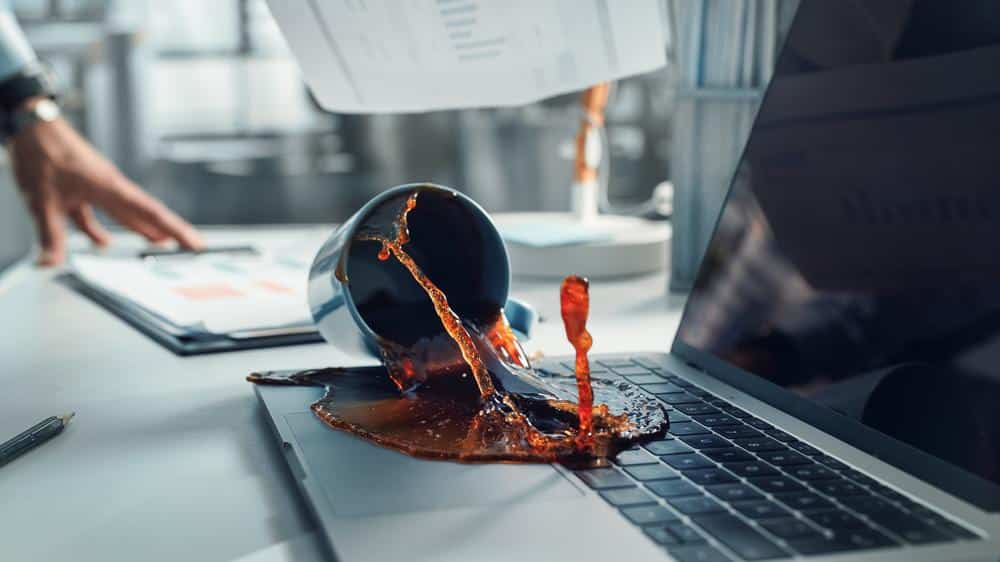
Elektronikschutz passend zu Geräten, Daten und Abhängigkeit.
Eine Elektronikversicherung sichert sensible Technik gegen unvorhergesehene Schäden
Bedienfehler, Überspannung, Feuchtigkeit oder mutwillige Beschädigung können teure Geräte plötzlich unbrauchbar machen. Neben Reparatur oder Ersatz drohen Datenverlust, Leihgerätekosten und betriebliche Ausfälle. Herkömmlicher Inhaltsschutz erfasst nicht jede innere oder technische Ursache.
Die Elektronikversicherung schließt diese Lücke für vereinbarte Anlagen. team pohl & cholewa erfasst Gerätebestand, Neuwert, mobile Nutzung, Datenabhängigkeit, Ersatzmöglichkeiten und notwendige Erweiterungen für Datenwiederherstellung oder Betriebsunterbrechung.
Ein passender Vertrag berücksichtigt Gerätebestand, mobile Technik, Anlagenstandorte, Datennutzung, Sicherungskonzepte und mögliche Mehrkosten eines technisch bedingten Stillstands.
Haben Sie Fragen zu Elektronikversicherung?
Sie haben Fragen oder wollen mehr über unsere Versicherungen erfahren? Nehmen Sie Kontakt zu uns auf! Bei uns finden Sie stets einen persönlichen Ansprechpartner, welcher sich Zeit für Sie nimmt.
Was ist eine Elektronikversicherung?
Eine Elektronikversicherung ist eine technische Sachversicherung für elektronische Anlagen und Geräte. Sie leistet bei unvorhergesehen eintretenden Sachschäden, wenn die Ursache nach den Bedingungen nicht ausgeschlossen ist. Dazu können Bedienungsfehler, Ungeschicklichkeit, Vorsatz Dritter, Kurzschluss, Überspannung, Brand, Wasser oder Feuchtigkeit gehören. Der Schutz geht damit über eine reine Gefahrenliste hinaus. Verschleiß, Alterung oder vorsätzliche Beschädigung durch Versicherungsnehmer beziehungsweise Mitarbeiter sind regelmäßig ausgeschlossen.
Sie ergänzt klassische Sachdeckungen dort, wo elektronische Risiken besondere Lösungen benötigen.
Für wen ist eine Elektronikversicherung geeignet?
Sie eignet sich für Betriebe, deren Abläufe von elektronischer Technik abhängen: Büros, Praxen, Handel, Handwerk, Produktion, Gastronomie oder Dienstleister. Relevante Geräte reichen von Servern, Telefonanlagen und Kassen bis zu Mess-, Sicherheits- und Meldetechnik. Besonders wichtig ist die Police, wenn kurzfristig kein Ersatzgerät verfügbar ist oder Daten und Software betriebsnotwendig sind. Gerätewert allein genügt deshalb nicht; Ausfallfolgen, Mobilität, Wartung und Backup-Konzept gehören in die Bedarfsermittlung.
Auch hohe Reparaturkosten oder schwer beschaffbare Ersatzteile sprechen für eine Prüfung.
Welche Geräte und Schäden sind versichert?
Beim Münchener Verein können Informations-, Kommunikations-, Sicherungs-, Melde- und Bürotechnik versichert werden. Die Elektronik-Pauschalversicherung nennt außerdem Kosten für Leihgeräte, Provisorien, Kühlmittel, Eichung, Feuerlöschung und Ersatzgeräte sowie Vorsorgeversicherung und Regressverzicht. Alternativ kann einzelne Technik versichert werden. Entschädigt wird der entstandene Sachschaden höchstens bis zur vereinbarten Versicherungssumme. Ob mobile Geräte, Datenträger, Software oder Mehrkosten erfasst sind, hängt vom konkreten Vertrag und seinen Erweiterungen ab.
Vor Abschluss sind versicherte Sachen, Entschädigungsbasis, Selbstbeteiligung, Datenbausteine und Ausschlüsse für Verschleiß oder bekannte Mängel abzugleichen. Kritische Systeme verdienen besondere Priorität.
Pauschal- oder Einzelversicherung richtig auswählen
Eine Pauschalversicherung erfasst definierte Technikgruppen am Versicherungsort und kann Veränderungen im Gerätebestand einfacher auffangen. Sie eignet sich häufig bei vielen regelmäßig wechselnden Geräten. Eine Einzelversicherung führt bestimmte Anlagen mit ihren Werten auf und kann für besonders teure oder klar abgrenzbare Technik passend sein. In beiden Fällen müssen Versicherungssumme, Neuanschaffungen, mobile Geräte und Außenstandorte aktuell bleiben. Wichtig ist außerdem, Sachschaden, Datenwiederherstellung und Ertragsausfall als getrennte Leistungsbereiche zu betrachten.
Ein aktuelles Geräteverzeichnis erleichtert Vertragskontrolle und Schadenmeldung erheblich.