
Geschäftsgebäude-Versicherung für Ihre Firmenimmobilie
Ihr Gebäude trägt den Betrieb jeden Tag.
Ein Firmengebäude bindet erhebliches Kapital und ist Grundlage für Produktion, Lagerung oder Kundenbetrieb. Eine Geschäftsgebäudeversicherung schützt die Immobilie und fest verbundene Bestandteile gegen vereinbarte Gefahren.
So bleibt der Immobilienwert nach einem Sachschaden besser geschützt.
Gebäudeschutz passend zu Wert, Nutzung und Standort.
Eine Geschäftsgebäudeversicherung schützt langfristig Ihr betriebliches Immobilienvermögen
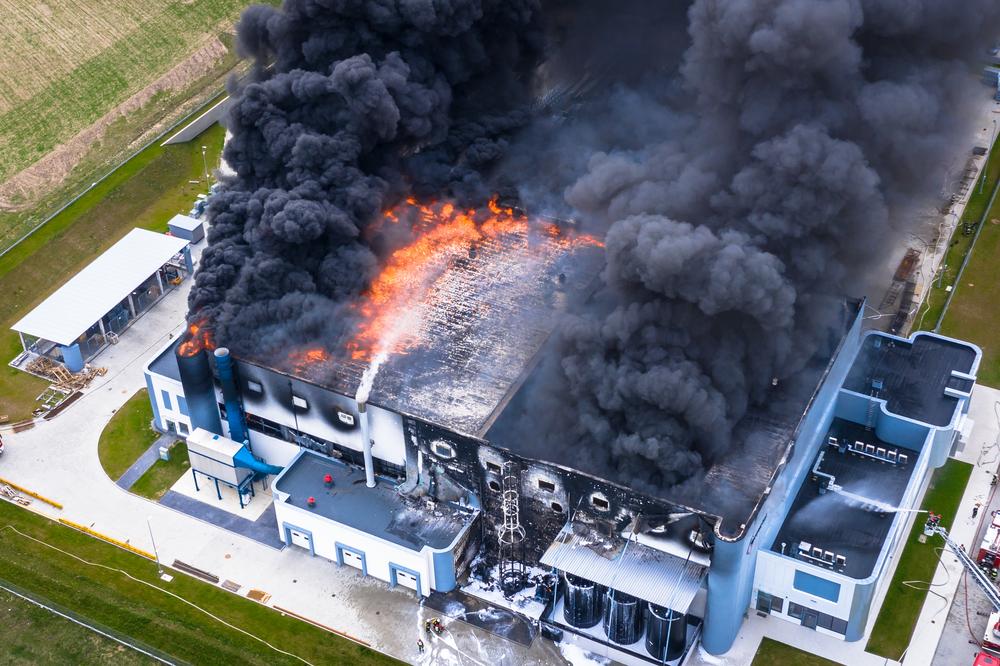
Brand, Rohrbruch, Sturm oder Überschwemmung können ein Betriebsgebäude schwer beschädigen. Neben Reparatur oder Wiederaufbau entstehen Aufräumungs-, Schutz- und Mehrkosten; Mieteinnahmen können ausfallen. Eine falsche Wertermittlung gefährdet den vollständigen Ersatz.
Versichert werden Gebäude und vereinbarte Grundstücksbestandteile, nicht automatisch das bewegliche Inventar. team pohl & cholewa prüft Gebäudewert, Bauart, Nutzung, Lage, Modernisierungen, Elementargefahren, Mietausfall und die Abstimmung mit Inhalts- und Unterbrechungsversicherung.
Eine belastbare Absicherung erfasst Bauart, Nutzung, Flächen, technische Anlagen, Mietverhältnisse, Nebengebäude und standortbezogene Gefahren ohne pauschale Annahmen.
Haben Sie Fragen zu Geschäftsgebäude-Versicherung?
Sie haben Fragen oder wollen mehr über unsere Versicherungen erfahren? Nehmen Sie Kontakt zu uns auf! Bei uns finden Sie stets einen persönlichen Ansprechpartner, welcher sich Zeit für Sie nimmt.
Was ist eine Geschäftsgebäude-Versicherung?
Eine Geschäftsgebäude-Versicherung schützt gewerblich genutzte Immobilien gegen vertraglich vereinbarte Sachgefahren. Versichert sind das Gebäude sowie fest verbundene und technische Bestandteile, etwa Heizungs- oder Klimaanlagen. Je nach Vertrag gehören auch Garagen, Terrassen, Parkplätze oder Carports dazu. Bei einem versicherten Schaden werden Reparatur- oder Wiederaufbaukosten und vereinbarte Nebenkosten ersetzt. Bewegliche Betriebseinrichtung, Waren und Vorräte gehören dagegen in die Geschäftsinhaltsversicherung.
Versichert wird das Gebäude, nicht der bewegliche Geschäftsinhalt des Betriebs. Diese Trennung verhindert Deckungslücken.
Für wen ist eine gewerbliche Gebäudeversicherung geeignet?
Der Schutz richtet sich vor allem an Unternehmen, die Eigentümer von Werkstätten, Büros, Praxen, Produktionshallen, Lagern, Verkaufsräumen, Hotels oder Restaurants sind. Auch vermietete gewerbliche Gebäude benötigen ein passendes Konzept. Wichtig sind Nutzungsart, Bauweise, Flächen, technische Anlagen, Leerstände, Denkmalschutz, Vorschäden und Naturgefahren am Standort. Mieter benötigen regelmäßig keine Gebäudeversicherung für die fremde Immobilie, wohl aber Schutz für eigenes Inventar und gegebenenfalls Einbauten.
Auch Finanzierungen, Leerstand oder gemischte Nutzung verändern den konkreten Beratungsbedarf.
Welche Gefahren deckt die Geschäftsgebäude-Versicherung?
Das Produkt des Münchener Verein kann Schäden durch Feuer, Leitungswasser, Sturm und Hagel absichern. Je nach Vereinbarung kommen Elementargefahren, Extended Coverage und unbenannte Gefahren hinzu. Das Produkt umfasst außerdem Diebstahl von Gebäudebestandteilen, Überspannung durch Blitz, bestimmte Rohrbruchschäden, Aufräumungs- und Abbruchkosten, Bewegungs- und Schutzkosten, Mehrkosten infolge Preissteigerungen oder energetischer Maßnahmen sowie Schadensuchkosten. Umfang, Sublimits und Ausschlüsse richten sich nach dem gewählten Versicherungsschutz.
Im Angebot sind Versicherungssumme, gleitender Neuwert, Aufräumkosten, Mietausfall und mögliche Selbstbeteiligungen nachvollziehbar aufeinander abzustimmen. Standortdaten müssen dafür vollständig sein.
Wie wird der Wert eines Firmengebäudes abgesichert?
Entscheidend ist nicht der Kaufpreis, sondern der versicherte Wiederherstellungswert in gleicher Art und Güte. Baukosten, Flächen, Ausstattung, Nebengebäude und technische Bestandteile müssen vollständig erfasst sein. Eine gleitende Neuwertversicherung passt den Wert an die Baupreisentwicklung an und kann Unterversicherung vermeiden, sofern Ausgangswert und Angaben korrekt sind. Umbauten, Erweiterungen und Nutzungsänderungen sollten gemeldet werden. Bei vermieteten Objekten ist zusätzlich die benötigte Dauer des Mietausfalls zu prüfen.
Bauliche Änderungen und neue technische Anlagen sollten zeitnah in den Vertrag einfließen.


