
Beratung und Vor-Ort-Service • Bahnhofstr. 21-25, 21614 Buxtehude  |  04161 669920  |  info@tpc-vs.de 

Team Pohl & Cholewa
Team Pohl & Cholewa
KFZ Versicherung2026-09-09T16:42:48+02:00

Kraftfahrzeugversicherung für Auto, Motorrad und mehr

Sicher unterwegs, passend zum eigenen Fahrzeug.

Die Kraftfahrzeugversicherung verbindet gesetzlich vorgeschriebene Haftpflicht mit freiwilligem Schutz für das eigene Fahrzeug. Teilkasko, Vollkasko und Zusatzbausteine werden nach Fahrzeugwert und Nutzung ausgewählt.

Damit passen Pflichtschutz und freiwillige Bausteine wirklich zum Fahrzeug.
Team Pohl und Cholewa im Beratungsgespräch
Münchener Verein Versicherungen für Handwerker
Gut abgesichert heißt: Schäden regeln, mobil bleiben.

Kraftfahrzeug-Schutz passend zu Fahrzeug, Fahrer und Nutzung.

Eine Kraftfahrzeugversicherung schützt Dritte und Ihr eigenes Fahrzeug

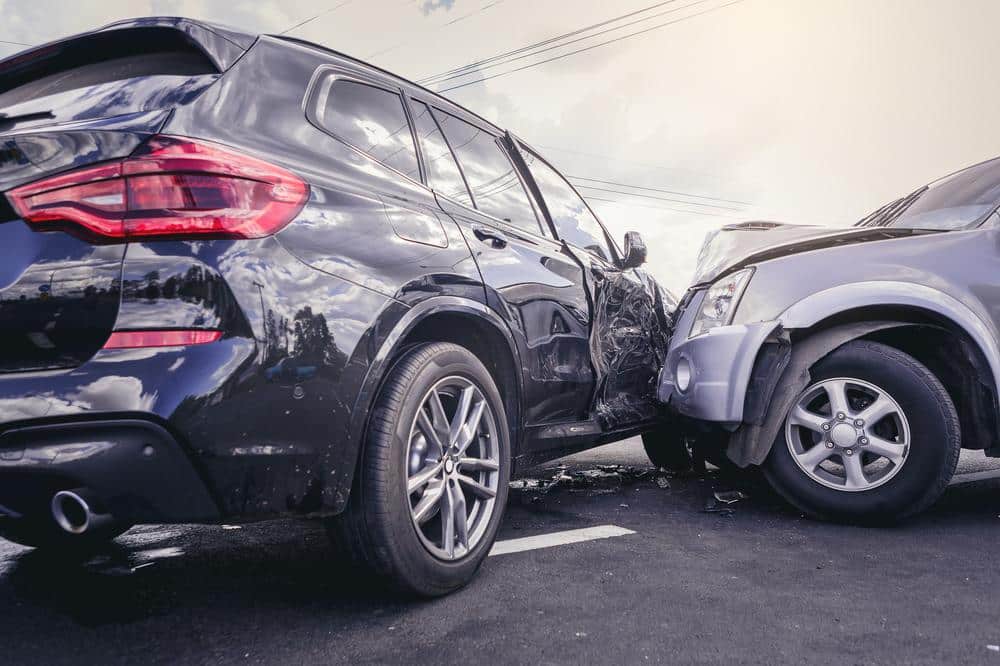
Unfälle, Diebstahl, Hagel oder Tierbiss können hohe Reparatur- und Ersatzkosten verursachen. Die gesetzliche Haftpflicht schützt Geschädigte, bezahlt aber keine Schäden am eigenen Fahrzeug des Verursachers. Dafür ist Kaskoschutz nötig.

Die passende Kombination hängt von Fahrzeugwert, Alter, Finanzierung, Fahrerkreis, Jahreskilometern und Selbstbeteiligung ab. team pohl & cholewa prüft zusätzlich Schutzbrief, Neupreisentschädigung, Mallorca-Police, E-Fahrzeug-Leistungen und Schadenfreiheitsrabatt.

Eine passende Kombination berücksichtigt Fahrzeugwert, Nutzung, Fahrerkreis, Kilometerleistung, Finanzierung, Selbstbeteiligung und besondere Technik von Elektro- oder Hybridfahrzeugen.

  • 100 Millionen Euro: Die Münchener Verein-Kraftfahrzeug-Haftpflicht bietet diese pauschale Versicherungssumme inklusive Umweltschadenversicherung.
  • 15 Millionen je Person: Bis zu dieser Grenze gilt der Schutz für einzelne Personenschäden.
  • Teilkasko breit aufgestellt: Tierkollisionen aller Art, Tierbissfolgen, Dachlawinen und Murgang sind genannt.
  • Neupreis bis 15 Monate: Vollkasko leistet unter Voraussetzungen bis 25.000 Kilometer Laufleistung.
  • Elektrofahrzeuge inklusive: Besonderer Schutz ist im aktuellen Produkt beitragsfrei enthalten.

Haben Sie Fragen zu KFZ Versicherung?

Sie haben Fragen oder wollen mehr über unsere Versicherungen erfahren? Nehmen Sie Kontakt zu uns auf! Bei uns finden Sie stets einen persönlichen Ansprechpartner, welcher sich Zeit für Sie nimmt.

Was ist eine Kraftfahrzeugversicherung?

Die Kraftfahrzeugversicherung besteht aus Kraftfahrzeug-Haftpflicht und freiwilliger Kaskoversicherung. Die Haftpflicht ist für Fahrzeuge im gesetzlichen Anwendungsbereich vorgeschrieben und ersetzt Personen-, Sach- und Vermögensschäden, die durch den Gebrauch des Fahrzeugs Dritten entstehen. Teilkasko schützt das eigene Fahrzeug gegen benannte Gefahren; Vollkasko ergänzt selbst verschuldete Unfallschäden und Vandalismus. Schutzbrief, Differenzdeckung oder Fahrerschutz können abhängig vom Produkt zusätzliche Lücken schließen. Versicherungsschein und Bedingungen bestimmen den konkreten Umfang.

Haftpflicht ist gesetzlich vorgeschrieben, Teil- und Vollkasko bleiben freiwillige Ergänzungen. Der Fahrzeugwert bleibt maßgeblich.

Für wen ist welcher Kraftfahrzeug-Schutz geeignet?

Haftpflicht benötigt jeder versicherungspflichtige Fahrzeughalter. Teilkasko ist häufig für Fahrzeuge sinnvoll, deren Verlust durch Diebstahl, Naturgefahren oder Glasbruch finanziell spürbar wäre. Vollkasko passt besonders zu neuen, hochwertigen, finanzierten oder geleasten Fahrzeugen. Bei älteren Autos sollte der Beitrag gegen den aktuellen Wiederbeschaffungswert abgewogen werden. Fahranfänger, mehrere Fahrer, hohe Kilometerleistung, private und berufliche Nutzung sowie Abstellort beeinflussen Risiko und Beitrag erheblich.

Auch Leasing, Kredit und häufige Auslandsfahrten beeinflussen sinnvolle Zusatzbausteine. Der Nutzungstyp entscheidet mit.

Welche Leistungen bietet die Kraftfahrzeugversicherung?

Die Haftpflicht des Münchener Verein bietet 100 Millionen Euro pauschal und bis 15 Millionen Euro je geschädigter Person, Mallorca-Police und optionale Schutzbriefhilfe. Teilkasko deckt unter anderem Brand, Explosion, Sturm, Hagel, Blitz, Überschwemmung, Tierkollision, Glasbruch, Diebstahl, Kurzschluss- und Tierbissschäden. Vollkasko ergänzt selbst verschuldete Unfälle und mutwillige Beschädigung. Sie nennt Neupreisentschädigung bis 15 Monate nach Erstzulassung bei höchstens 25.000 Kilometern sowie Kaufpreisentschädigung innerhalb von sechs Monaten nach erstmaliger Zulassung.

Im Tarifvergleich zählen Deckungssumme, Rückstufung, Werkstattbindung, Neupreisentschädigung, Differenzdeckung, Schutzbrief, Auslandsschadenschutz und spezielle Leistungen für Akku oder Ladekabel.

Welche Faktoren bestimmen Beitrag und Tarifwahl?

Der Beitrag hängt von Fahrzeugtyp, Region, Schadenfreiheitsklasse, Fahrerkreis, Alter der Fahrer, Jahreskilometern, Nutzung, Abstellplatz und Selbstbeteiligung ab. Auch Werkstattbindung und Zahlungsweise können wirken. Melden Sie Änderungen wie neue Fahrer, Umzug oder deutlich höhere Fahrleistung. Ein günstiger Tarif ist nur dann sinnvoll, wenn Deckungssumme, Kaskoleistungen und Service passen. Bei kleinen Schäden kann Selbstzahlung wirtschaftlich sein, um eine Rückstufung zu vermeiden; dies sollte vor Regulierung berechnet werden.

Änderungen bei Fahrern, Nutzung oder Jahreskilometern sollten sofort gemeldet werden.

Ihre Fragen zur KFZ Versicherung – unsere Antworten

Ist die Kraftfahrzeug-Haftpflichtversicherung gesetzlich vorgeschrieben?2026-08-21T19:13:46+02:00

Ja. § 1 Pflichtversicherungsgesetz verpflichtet Halter erfasster Fahrzeuge mit regelmäßigem oder gewöhnlichem Standort in Deutschland, Haftpflichtschutz aufrechtzuerhalten. Er deckt Schäden Dritter durch den Fahrzeuggebrauch. Teil- und Vollkasko bleiben freiwillige Ergänzungen für das eigene Fahrzeug.

Was unterscheidet Teilkasko und Vollkasko bei einer privaten Kraftfahrzeugversicherung?2026-08-21T19:13:46+02:00

Teilkasko deckt benannte Gefahren wie Diebstahl, Glasbruch, Sturm, Hagel, Überschwemmung oder Tierkollision. Vollkasko enthält diese Leistungen und ergänzt selbst verschuldete Unfallschäden sowie Vandalismus. Fahrzeugwert, Finanzierung, Selbstbeteiligung und Beitrag entscheiden über die passende Stufe.

Was ist die Mallorca-Police?2026-08-21T19:13:46+02:00

Sie erweitert die eigene Kraftfahrzeug-Haftpflichtversicherung beim Fahren eines gemieteten oder geliehenen versicherungspflichtigen Fahrzeugs in Europa auf das vertragliche Niveau. Sie gilt nicht nur auf Mallorca. Geltungsgebiet, Mietdauer und versicherte Fahrzeugarten stehen in den Bedingungen.

Was leistet ein Schutzbrief?2026-08-21T19:13:46+02:00

Ein Schutzbrief organisiert und bezahlt im vereinbarten Umfang Hilfe bei Panne, Unfall, Diebstahl oder Erkrankung, etwa Abschleppen oder Weiterreise. Je nach Tarif gilt er europaweit für alle Insassen. Mindestentfernung, Höchstbeträge und Organisation über den Versicherer können erforderlich sein.

Wann gilt die Neupreisentschädigung?2026-08-21T19:13:46+02:00

Die Vollkaskoversicherung kann eine Neupreisentschädigung vorsehen: bis 15 Monate ab Erstzulassung und höchstens 25.000 Kilometer Laufleistung. Weitere Voraussetzungen, etwa Totalschaden oder Entwendung, ergeben sich aus den Bedingungen. Nach Ablauf wird regelmäßig der Wiederbeschaffungswert zugrunde gelegt.

Sind Elektrofahrzeuge besonders versichert?2026-08-21T19:13:46+02:00

Ja, je nach Tarif ist beitragsfreier Elektrofahrzeugschutz enthalten. Welche Leistungen für Akku, Ladekabel, Wallbox, Kurzschlussfolgen, Entsorgung oder Zustandsdiagnostik gelten, hängt vom Tarif ab. Akku-Leasing und Herstellerleistungen sollten bei der Bedarfsermittlung berücksichtigt werden. Vertragsdetails sind entscheidend.

Was bedeutet grobe Fahrlässigkeit in der Kasko?2026-08-21T19:13:46+02:00

In der Teilkaskoversicherung kann auf den Einwand grober Fahrlässigkeit verzichtet werden, ausgenommen Alkohol und Drogen. Vorsatz bleibt ausgeschlossen. Auch Obliegenheiten wie Fahrerlaubnis oder Schadenmeldung müssen eingehalten werden. Der genaue Verzicht ist den Bedingungen zu entnehmen.

Wie funktioniert der Schadenfreiheitsrabatt?2026-08-21T19:13:46+02:00

Für schadenfreie Jahre verbessert sich die Schadenfreiheitsklasse in Haftpflicht und Vollkasko, wodurch der Beitragssatz sinken kann. Nach reguliertem Schaden erfolgt regelmäßig eine Rückstufung. Teilkasko hat keine Schadenfreiheitsklassen. Rabattschutz und Rückkauf kleiner Schäden können Einfluss nehmen.

Was ist bei einem Fahrzeugwechsel zu tun?2026-08-21T19:13:46+02:00

Informieren Sie den Versicherer vor Zulassung über neues Fahrzeug, Halter, Fahrer, Nutzung und gewünschten Kaskoschutz. Die elektronische Versicherungsbestätigung wird für die Zulassung benötigt. Schadenfreiheitsrabatt kann übertragen werden; alte und neue Deckung müssen zeitlich lückenlos koordiniert sein.

Welche Selbstbeteiligung ist sinnvoll?2026-08-21T19:13:46+02:00

Häufig werden unterschiedliche Selbstbehalte für Teil- und Vollkasko gewählt. Ein höherer Betrag senkt den Beitrag, erhöht aber jeden Eigenanteil. team pohl & cholewa vergleicht Beitragsersparnis, Fahrzeugwert, Schadenhäufigkeit und verfügbare Rücklage, bevor die Höhe festgelegt wird.

Go to Top

